Avukatlık, mali müşavirlik, doktorluk, mimarlık, mühendislik ya da danışmanlık gibi bir serbest meslek faaliyeti yürütüyorsanız, hizmet karşılığı kestiğiniz belge artık büyük ölçüde kağıt değil, dijital. e SMM (e-Serbest Meslek Makbuzu), serbest meslek erbabının müşterisine kestiği makbuzun Gelir İdaresi Başkanlığı (GİB) sistemleri üzerinden elektronik ortamda düzenlenen hâli. Bu rehberde e SMM’nin ne olduğunu, kağıt makbuzdan farkını, kimler için zorunlu olduğunu, nasıl düzenlendiğini, stopaj/KDV’nin belge üzerinde nasıl göründüğünü ve iptal-düzeltme sürecinin nasıl işlediğini adım adım anlatıyoruz.
e SMM (e-Serbest Meslek Makbuzu) Nedir?
e-SMM, Vergi Usul Kanunu’nun 236. maddesinde tanımlanan serbest meslek makbuzunun; GİB’in Vergi Usul Kanunu Genel Tebliği (Sıra No: 509) ile belirlediği standarda uygun, elektronik imza veya mali mühürle onaylanmış dijital karşılığıdır. TÜRMOB’un yasal düzenleme özetine göre e-SMM yeni bir belge türü değil; kağıt ortamdaki serbest meslek makbuzuyla aynı hukuki niteliğe sahip, sadece düzenlenme ve iletilme biçimi farklı bir belge. Bu nedenle e-SMM’nin ispat gücü, resmi geçerliliği ve muhasebe kaydına esas olma niteliği kağıt makbuzla birebir aynıdır — değişen tek şey belgenin fiziksel koçandan dijital sisteme taşınmış olmasıdır.
Uygulamanın işleyişi kabaca şu adımlardan oluşur:
- Serbest meslek erbabı, hizmet bedelini tahsil ettiği anda (veya tahsilata bağlı olarak) makbuzu düzenler.
- Makbuz, elektronik imza veya mali mühürle onaylanarak GİB’in e-Belge sistemine iletilir.
- Sistem belgeyi doğrular ve mükellefin tercih ettiği yönteme göre (GİB portalı veya özel entegratör) arşivler.
- Müşteri, kendisine e-posta veya portal üzerinden iletilen belgeyi görüntüleyebilir; ayrıca kağıt çıktı talep edebilir.
e-SMM ile Kağıt Serbest Meslek Makbuzu Arasındaki Farklar
Kağıt makbuzda belge elle doldurulur, seri-sıra numarası matbu koçanla takip edilir ve arşivleme fiziksel dosyalama gerektirir. Bu yöntemde koçanın kaybolması, yıpranması veya bir kopyanın okunamaz hâle gelmesi ciddi bir risk taşır. e-SMM’de ise durum şöyle değişir:
- Belge dijital ortamda üretilir; elektronik imza veya mali mühür, ıslak imzanın yerini alır.
- Seri-sıra numarası sistem tarafından otomatik verilir, koçan bitmesi veya numara çakışması riski ortadan kalkar.
- Belge GİB’e anlık iletildiği için, bir denetimde makbuzun varlığı sorgu ile doğrulanabilir; kağıt koçanı yanında taşıma zorunluluğu kalkar.
- Arşivleme, kanunda öngörülen saklama süresi boyunca dijital ortamda yapılır; kağıt arşiv maliyeti ve kaybolma riski ortadan kalkar.
- Aynı belge üzerinden gelir kaydı ve stopaj/KDV hesaplaması otomatikleştirilebilir, elle hesaplama hatası azalır.
- Birden fazla ofiste veya şubede çalışan meslek mensupları için, tüm makbuzlar tek bir merkezi sistemden anlık olarak izlenebilir hâle gelir.
e-SMM Kullanma Zorunluluğu Kimleri Kapsıyor?
TÜRMOB’un ve bağımsız e-belge kaynaklarının (Süper Entegratör dahil) doğruladığı çerçeveye göre e-SMM zorunluluğu, “vergiden muaf olmayan serbest meslek erbabı” tanımına giren herkesi kapsıyor — avukat, mali müşavir/SMMM, doktor, mimar, mühendis, danışman gibi meslek grupları bu tanımın içinde. Geçiş takvimi, mükellefin işe başlama tarihine göre iki ayrı grupta belirlenmişti:
- 1/2/2020 tarihinden önce faaliyetine devam edenler: 1/6/2020 tarihine kadar e-SMM’ye geçmekle yükümlü tutuldu.
- 1/2/2020 tarihinden sonra işe başlayanlar: işe başladıkları ayı izleyen 3. ayın sonuna kadar geçiş yapmaları gerekti.
Bu tarihler geride kalmış olsa da pratik sonuç net: bugün itibarıyla faaliyete yeni başlayan bir serbest meslek erbabı için e-SMM artık varsayılan belge düzenleme yöntemi, kağıt makbuz ise istisnai durumlar için saklanan bir yedek. Zorunluluk kapsamı dışında kalan (örneğin vergiden muaf tutulan) meslek mensupları da isterlerse gönüllü olarak e-SMM’ye geçebilir; özellikle birden fazla müşteriyle düzenli çalışan, sık makbuz kesen meslek mensupları için gönüllü geçiş, arşivleme ve raporlama açısından zaman kazandırır. Zorunluluk kapsamınızı ve varsa uygulanan istisnaları kesinleştirmek için işe başlama tarihinizi ve faaliyet kodunuzu mali müşavirinizle birlikte GİB’in güncel e-Belge duyurularıyla karşılaştırmanızı öneririz.
e-SMM Nasıl Düzenlenir? Adım Adım Kesim Süreci
Bir özel entegratör (Finans Fatura gibi) üzerinden e-SMM düzenleme akışı genel olarak şu adımlardan oluşur:
- Elektronik imza veya mali mühür temini: Makbuzu onaylayacak e-imza ya da mali mühürün geçerli ve güncel olduğundan emin olunur; bu adım olmadan belge düzenlenemez.
- Müşteri bilgisi girişi: Hizmet verilen kişi veya kurumun kimlik/vergi numarası, adı-soyadı veya unvanı ve adresi girilir.
- Hizmet ve tutar bilgisi: Verilen hizmetin açıklaması, brüt tutar, varsa stopaj ve KDV satırları ayrı ayrı işlenir.
- Tahsilat şekli: Bedelin nakit, banka havalesi veya diğer bir yöntemle tahsil edildiği belirtilir; bu bilgi mutabakat ve muhasebe kaydı için önemlidir.
- Onay ve gönderim: Makbuz elektronik imza/mali mühürle onaylanıp GİB sistemine iletilir; belge bu anda resmi olarak düzenlenmiş sayılır.
- Müşteriye iletim: Belge, müşterinin tercih ettiği kanaldan (e-posta, portal görüntüleme veya isteğe bağlı kağıt çıktı) paylaşılır.
Sık yapılan hata, makbuzun tahsilattan günler sonra toplu şekilde düzenlenmesidir. Doğru uygulama, makbuzun tahsilatla eş zamanlı veya kanunda öngörülen süre içinde düzenlenmesidir; gecikme, gelirin dönemsellik ilkesine göre yanlış döneme kaydedilmesine yol açabilir ve mali müşavirinizin dönem sonu mutabakatını zorlaştırabilir.
e-SMM’de Stopaj ve KDV Nasıl Gösterilir?
Serbest meslek kazancı, Gelir Vergisi Kanunu’nun 94. maddesi kapsamında tevkifata (stopaja) tabi tutulur; makbuzu düzenleyen serbest meslek erbabı değil, ödemeyi yapan taraf (vergi kesintisi yapmakla yükümlü kurum/işletme) stopajı hesaplayıp beyan eder. e-SMM üzerinde bu işlem şu şekilde yansır:
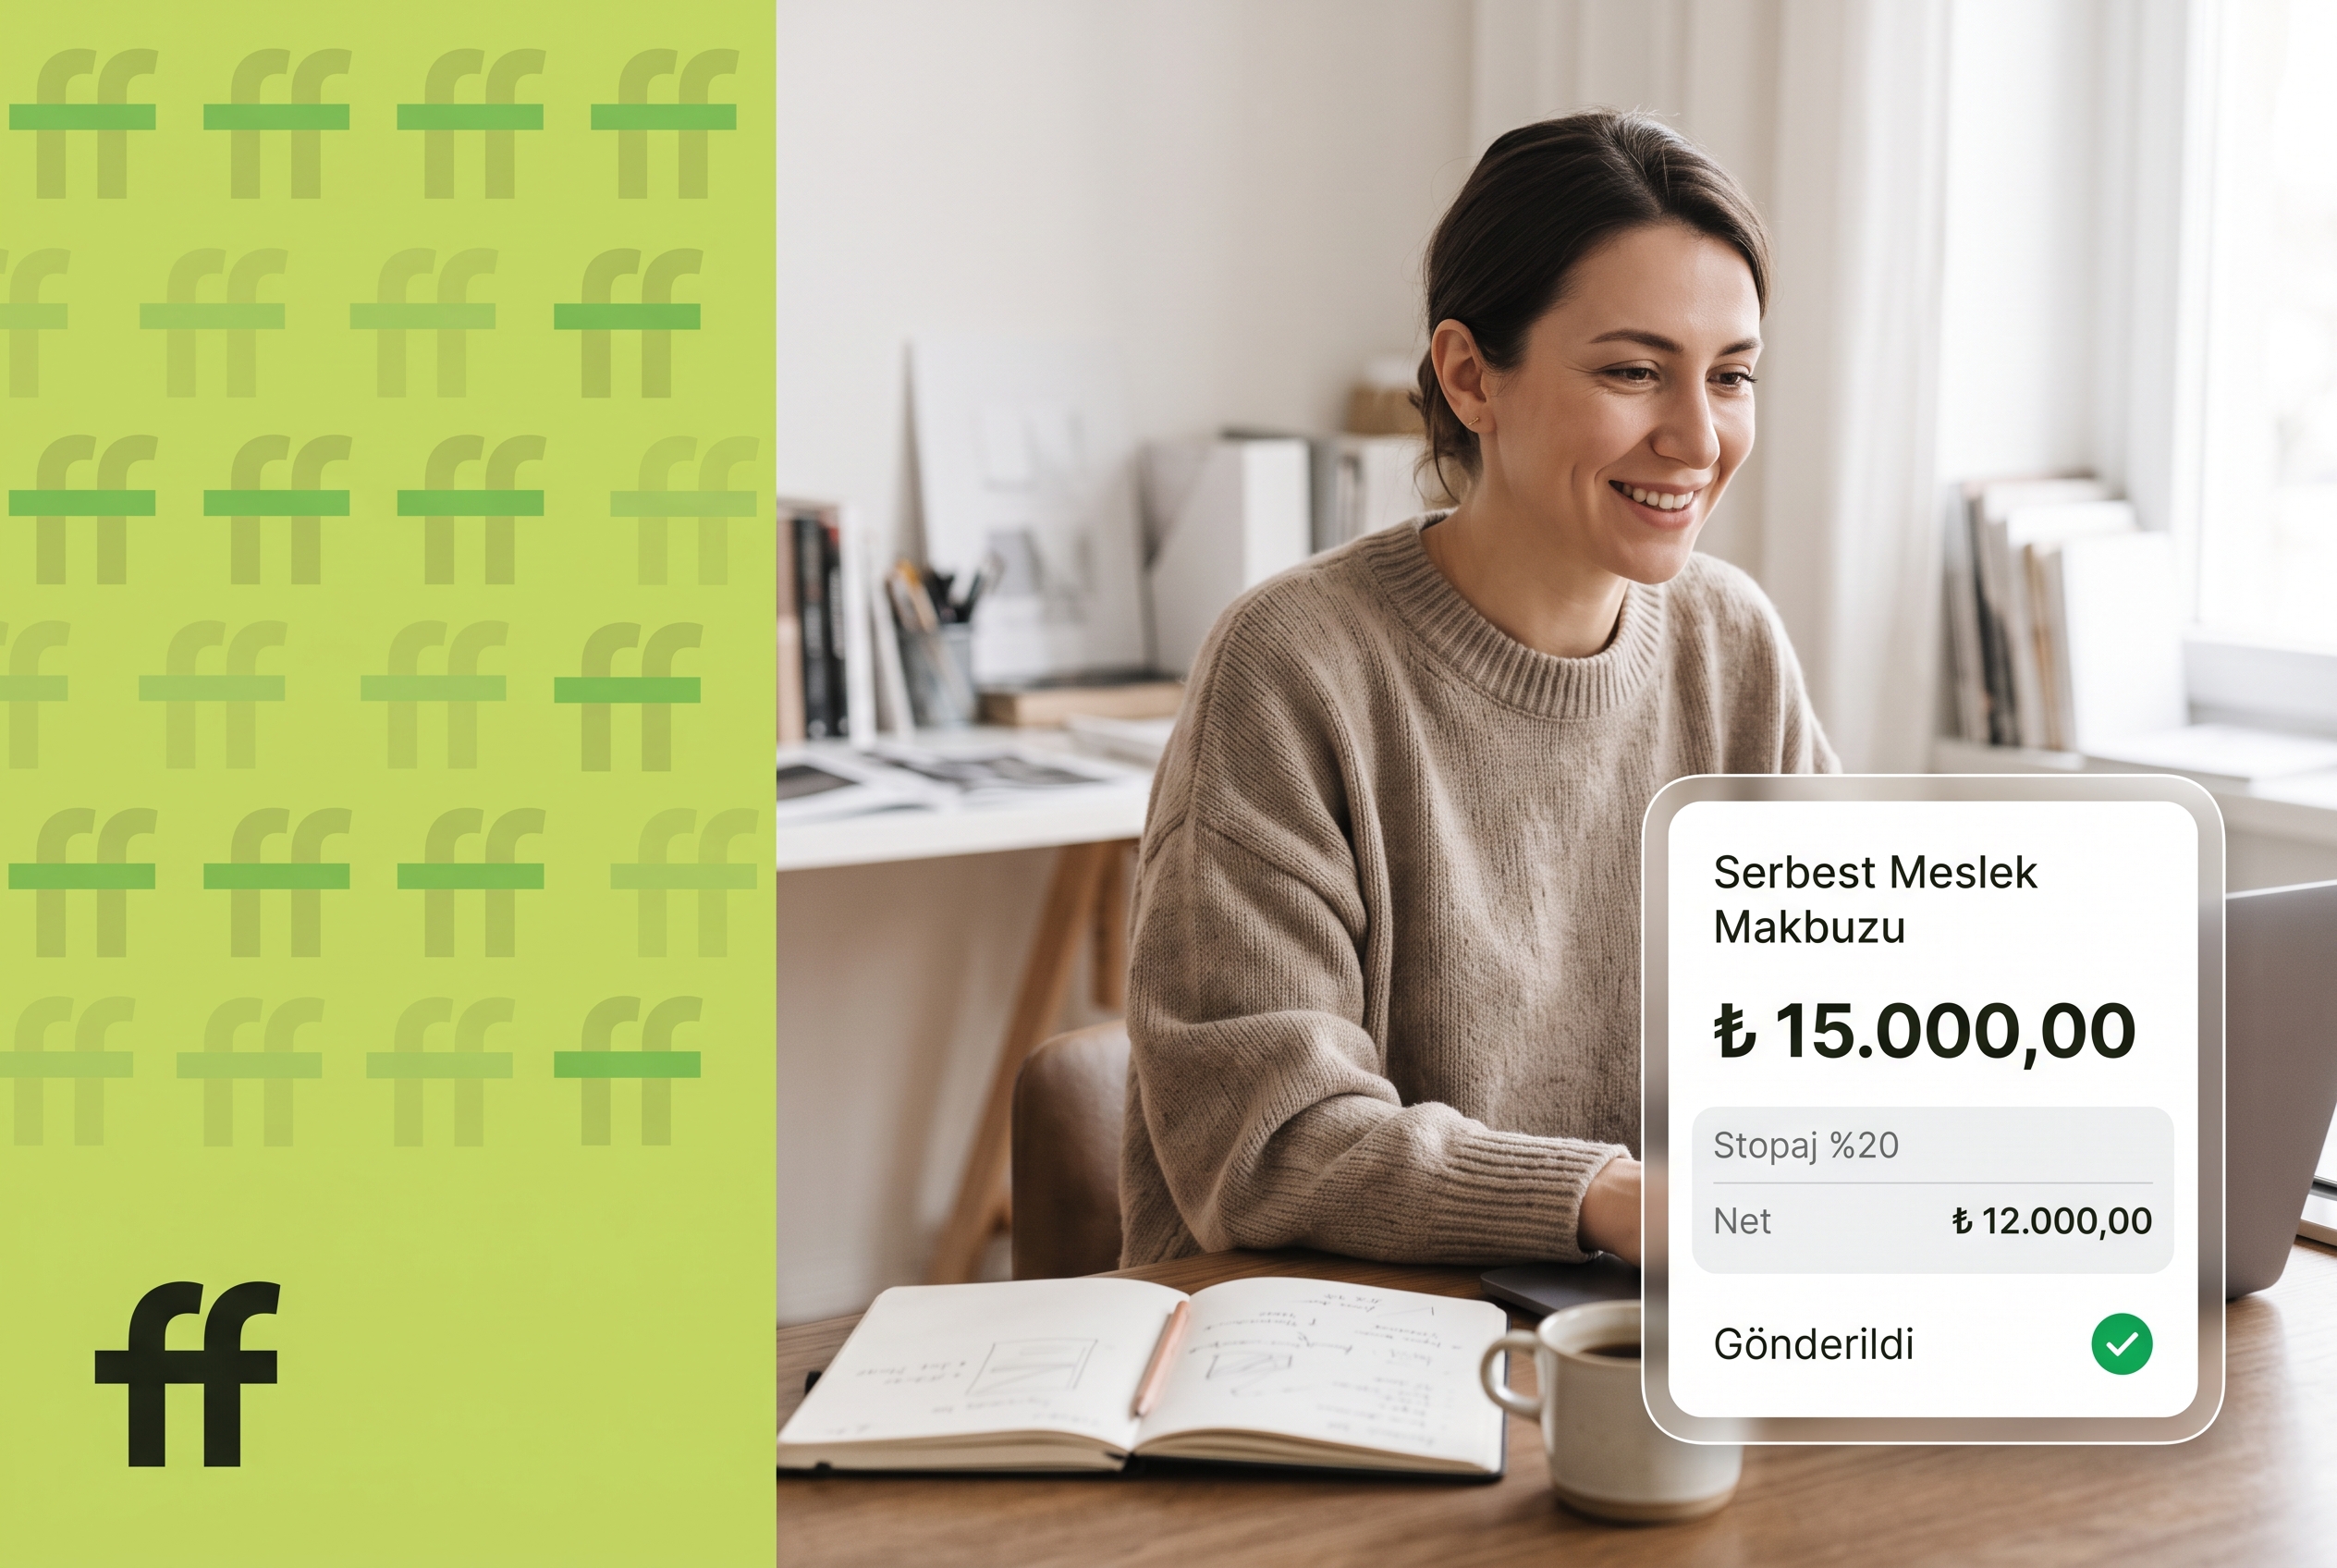
- Brüt hizmet bedeli üzerinden hesaplanan stopaj tutarı ayrı bir satırda gösterilir.
- KDV mükellefiyeti varsa, hizmet bedeli üzerinden hesaplanan KDV de ayrı bir kalem olarak makbuza işlenir.
- Net tahsil edilecek tutar, brüt bedelden stopaj düşülüp KDV eklenerek (veya işlemin yapısına göre) otomatik hesaplanır.
- Ödemeyi yapan taraf muhtasar beyannamesinde, serbest meslek erbabı ise kendi gelir/kurumlar vergisi beyannamesinde bu kalemleri ilgili dönemde raporlar.
Güncel stopaj ve KDV oranları zaman zaman mevzuat değişikliğiyle güncellendiği için, makbuz düzenlerken kullanılan oranın cari mevzuatla uyumlu olduğunu mali müşavirinizle veya GİB’in güncel duyurularıyla teyit etmenizi öneririz — bu rehberde bilinçli olarak güncel bir oran verilmiyor, çünkü oranlar yıl içinde değişebiliyor ve kaynağı doğrulanamayan bir rakamın yazıya girmesi yanıltıcı olabilir. Kullandığınız e-SMM yazılımının oran güncellemelerini otomatik yansıtıp yansıtmadığını kontrol etmek, elle hesaplama hatasını önlemenin en pratik yoludur.
GİB Portalı mı, Özel Entegratör mü?
e-SMM düzenlemek için iki temel yol var: GİB’in kendi e-Belge portalı veya bir özel entegratör. Aradaki fark genellikle şu noktalarda ortaya çıkıyor:
- GİB Portalı: Mükellefler makbuzu ücretsiz düzenleyebilir; ancak arşivleme, saklama ve teknik destek sorumluluğu büyük ölçüde kullanıcıya aittir. Düşük hacimli, tek kişilik faaliyetler için pratik bir başlangıç noktası olabilir.
- Özel Entegratör: Başvuru ve aktivasyon sürecinde rehberlik sağlar, arşivleme ve saklama hizmetini üstlenir, muhasebe/ön muhasebe yazılımlarıyla entegrasyon sunar ve genellikle mobil erişim gibi ek kolaylıklar içerir.
Karar verirken göz önünde bulundurulması gereken noktalar:
- Aylık düzenlenen makbuz sayınız arttıkça, portaldeki manuel giriş yükü de artar — bu noktada entegratöre geçiş zaman tasarrufu sağlar.
- Muhasebeci/mali müşavirinizle ortak çalışma şekliniz varsa, entegratörün mali müşavir erişim/paylaşım özelliği sunup sunmadığına bakın.
- Arşivleme ve yedekleme sorumluluğunu kendiniz mi üstleneceksiniz, yoksa bu hizmeti dışarıdan mı almak istiyorsunuz, önceden karar verin.
- Birden fazla lokasyonda veya ekip halinde çalışıyorsanız, çoklu kullanıcı yetkilendirmesi olan bir çözüm tercih edin.
- Diğer e-belge türlerini (e-Fatura, e-Arşiv) de kullanıyorsanız, tüm belgelerin tek panelden yönetilip yönetilemeyeceğine bakın; ayrı sistemler arasında geçiş, veri tekrarı ve hata riskini artırır.
e-SMM Kullanırken Sık Yapılan Hatalar
Uygulamaya yeni geçen meslek mensuplarında tekrar eden hatalar genellikle süreç alışkanlığından kaynaklanır, teknik bir arızadan değil. En sık karşılaşılan sorunlar şöyle sıralanabilir:
- Makbuzun geç düzenlenmesi: Tahsilat yapıldığı gün değil, hafta veya ay sonunda toplu şekilde makbuz kesilmesi, dönemsellik açısından risk taşır ve mali müşavirin dönem kapanışını zorlaştırır.
- Stopaj/KDV satırlarının karıştırılması: Hangi tarafın stopajı beyan edeceğinin netleştirilmemesi, mükerrer veya eksik beyan riski doğurur.
- Müşteri bilgilerinin hatalı girilmesi: Vergi/TC kimlik numarasında yapılan bir yazım hatası, belgenin sonradan düzeltilmesini gerektirir ve zaman kaybettirir.
- Arşivleme sorumluluğunun belirsiz kalması: GİB portalı kullanan mükelleflerin, arşivleme yükümlülüğünün kendilerine ait olduğunu unutup düzenli yedek almaması, veri kaybı riskini artırır.
- E-imza/mali mühür süresinin takip edilmemesi: Süresi dolan bir imza sertifikasıyla makbuz düzenlenmeye çalışılması, tahsilat anında belge kesimini aksatabilir.
Bu hataların büyük kısmı, makbuz düzenleme sürecinin tahsilat anına entegre edilmesi ve imza/mühür sürelerinin takvime eklenmesiyle önlenebilir.
e-SMM İptal, Düzeltme ve Saklama Süreci
e-SMM düzenlendikten sonra fark edilen bir hata (yanlış tutar, yanlış müşteri bilgisi gibi) doğrudan silinemez; VUK’un belge düzenine ilişkin genel ilkeleri çerçevesinde düzeltme, ilgili dönem beyannamesine ve muhasebe kaydına yansıyacak şekilde yapılmalıdır. Pratikte izlenecek yol:
- Hatalı makbuzu iptal etmek yerine, mümkünse düzenleme anında (aynı gün) fark edip entegratörünüzün veya GİB portalının izin verdiği iptal/iade adımını kullanın.
- Aynı gün fark edilmeyen hatalarda, muhasebe kaydını düzeltici bir işlemle (fark makbuzu, mahsup kaydı gibi) dengeleyin ve durumu mali müşavirinize bildirin.
- Düzeltme işleminin hangi dönem beyannamesini etkilediğini mutlaka mali müşavirinizle teyit edin; dönem kapanmışsa süreç farklı işleyebilir.
Saklama tarafında e-SMM, kanunda öngörülen genel belge saklama süresi boyunca dijital ortamda erişilebilir tutulmalıdır. Özel entegratör kullanıyorsanız bu arşivleme genellikle hizmetin bir parçasıdır; GİB portalı kullanıyorsanız arşivleme sorumluluğunun size ait olduğunu unutmayın. Bir denetim veya mutabakat talebinde makbuza hızlıca erişebilmek, seçtiğiniz yöntemin arama ve filtreleme özelliklerinin yeterli olmasına bağlıdır.
Sık Sorulan Sorular
e-SMM ile e-Fatura aynı mükellef için birlikte kullanılabilir mi? Genel kural, e-SMM kullanan bir serbest meslek erbabının aynı faaliyeti için ayrıca e-Fatura veya e-Arşiv Fatura düzenlemesinin gerekmediği yönündedir; hangi belge türünün uygulanacağı faaliyetin niteliğine göre değişebileceğinden tereddüt hâlinde mali müşavirinize danışmanız önerilir.
e-SMM’yi hangi tarihte düzenlemem gerekir? Genel uygulama, makbuzun hizmet bedelinin tahsil edildiği anda veya kanunda öngörülen süre içinde düzenlenmesidir; tahsilattan uzun süre sonra toplu düzenleme, dönemsellik açısından risk taşır.
Müşterim e-belge sistemine kayıtlı değilse ne olur? e-SMM, düzenleyenin (hizmeti verenin) mükellefiyetine bağlıdır; müşterinin e-belge sistemine kayıtlı olup olmaması makbuzun düzenlenmesini engellemez, belge yine elektronik olarak düzenlenir ve müşteriye uygun kanaldan iletilir.
GİB portalından başlayıp sonra entegratöre geçebilir miyim? Evet, mükellefler ihtiyaç değiştikçe GİB portalı ile özel entegratör arasında geçiş yapabilir; geçiş sürecinde geçmiş makbuzların arşivinin nasıl aktarılacağını tercih ettiğiniz entegratörle netleştirmeniz gerekir.
Stopaj ve KDV oranlarını nereden takip etmeliyim? Oranlar mevzuat değişikliğine tabi olduğu için güncel değerleri mali müşavirinizden veya GİB’in resmi duyurularından teyit etmeniz, makbuzu yanlış oranla düzenleme riskini önler.
Yardımcı personel adına makbuz düzenlenebilir mi? e-SMM, hizmeti fiilen veren serbest meslek erbabının mükellefiyeti üzerinden düzenlenir; ofiste birlikte çalışılan yardımcı personel veya stajyer adına ayrı bir makbuz düzenlenmez, bu kişilerin katkısı hizmeti veren meslek mensubunun makbuzu içinde yer alır.
e-SMM, serbest meslek erbabının belge düzenleme sürecini kağıttan çıkarıp GİB ile anlık doğrulanan, arşivlenmesi kolay bir dijital kayda dönüştürür. Zorunluluk kapsamınızı netleştirmek, doğru oranlarla makbuz düzenlemek ve iş yükünüze uygun bir düzenleme yöntemi (GİB portalı veya özel entegratör) seçmek için güncel bilgiyi mali müşavirinizle birlikte teyit etmenizi öneririz. Kurulum ve entegrasyon seçenekleri için Finans Fatura e-SMM sayfasını inceleyebilirsiniz.
Serbest meslek erbabının fatura ve makbuzlarını mali müşavirine düzenli olarak nasıl ulaştırabileceği hakkında Mali Müşavirinize Faturalarınızı Nasıl Ulaştırırsınız? yazımıza, e-belge sisteminin genel işleyişi ve zorunluluk limitleri hakkında ise e-Fatura Nedir? rehberimize göz atabilirsiniz.